O Brasil é um país curioso. Aqui, até dívida tem classe social. Quando o dono de uma mercearia deixa de pagar uma prestação, recebe telefonemas, juros, ameaças de protesto e, se a conversa não prosperar, a visita do oficial de justiça. No campo, alguns grandes proprietários descobriram um método mais interessante. Deixam vencer, recusam a renegociação e aguardam que Brasília encontre uma solução. O boleto não desaparece. Apenas ganha representação parlamentar.
A presidente do Banco do Brasil, Tarciana Medeiros, resolveu abrir a porteira. Dos 566 mil produtores rurais com financiamentos ativos na instituição, 31 mil estão inadimplentes. São 5,5%. A conta revela que a imensa maioria paga suas dívidas, detalhe que merece respeito. O problema está numa parcela de médios e grandes produtores, especialmente de soja, milho e pecuária, concentrados no Centro-Oeste.
Segundo a direção do banco, alguns desses clientes foram procurados, receberam propostas de renegociação e preferiram não aceitá-las, embora tivessem condições financeiras para negociar. Disseram que procurariam outra maneira de pagar. Não informaram qual. Num país em que as dívidas de determinados setores costumam encontrar uma audiência simpática no Congresso, o silêncio permite algumas suspeitas, mas não autoriza a confundir suspeita com prova.
Talvez esperassem outro resultado na eleição presidencial. O senador Flávio Bolsonaro fez promessa de campanha, e alguns fazendeiros podem ter acreditado que o calote acabaria perdoado pela “viúva”. Afinal, esperança é a última que morre, principalmente quando a conta pode ficar para os outros.
A Aprosoja não gostou e divulgou nota dizendo que produtor rural não é caloteiro. Tem razão quando rejeita a generalização. Seca não respeita calendário de banco. Enchentes, perda de safra, fertilizantes caros e queda nos preços podem deixar qualquer agricultor sem saída. Há gente que empenha tudo o que tem e termina devendo. Para esses, renegociar é necessidade, não esperteza. Só não se pode usar a dificuldade de quem perdeu a lavoura como escudo para o devedor que, podendo acertar as contas, prefere estudar o ambiente político.
E que ambiente! O Plano Safra 2026/2027 destinou R$525,1 bilhões à agricultura empresarial. As taxas controladas variam de 8% a 12,5% ao ano, com 9% no Pronamp, voltado ao médio produtor. Vale levar esses números ao gerente de uma pequena oficina mecânica. Talvez ele acredite que você esteja fazendo uma pesquisa sobre a vida em outro planeta.
O subsídio, por sinal, não é pequeno. Do total do Plano Safra, R$97,5 bilhões correspondem a financiamentos para médios e grandes produtores que podem contar com juros equalizados. Não são R$97,5 bilhões de presente, como se poderia imaginar. O Tesouro prevê gastar R$5,56 bilhões, ao longo dos contratos, para cobrir a diferença entre as taxas oferecidas e o custo desse dinheiro. O contribuinte participa da operação, mesmo que nunca tenha plantado um pé de milho. E ninguém discute a importância do crédito rural; discute-se o tratamento dado a quem recebe condições favorecidas e ainda assim escolhe não negociar.
A Medida Provisória 1.376, aprovada pelo Congresso e encaminhada à sanção presidencial, oferece mais uma saída a produtores atingidos por eventos climáticos e perdas de receita. As taxas vão de 5% a 12% ao ano. Há dois anos de carência, quando se pagam os juros, e o prazo de quitação pode chegar a dez anos nos casos previstos. O Banco do Brasil renegociou R$13,4 bilhões, mas informou que só 15% dos clientes inadimplentes aderiram. É uma adesão modesta para uma porta que se abriu tão generosamente.
A bancada ruralista acompanhou o assunto de perto. A tramitação da medida provisória, negociada também em torno do Projeto de Lei 5.122/2023, mostrou como o setor sabe fazer ouvir suas reivindicações. Nada contra defender o produtor castigado pelo clima; para isso existe representação política. O problema começa quando o poder de pressão de alguns pode valer mais do que o compromisso assumido com o banco. Não consta que o dono da mercearia tenha uma frente parlamentar à disposição para discutir a injustiça dos boletos.
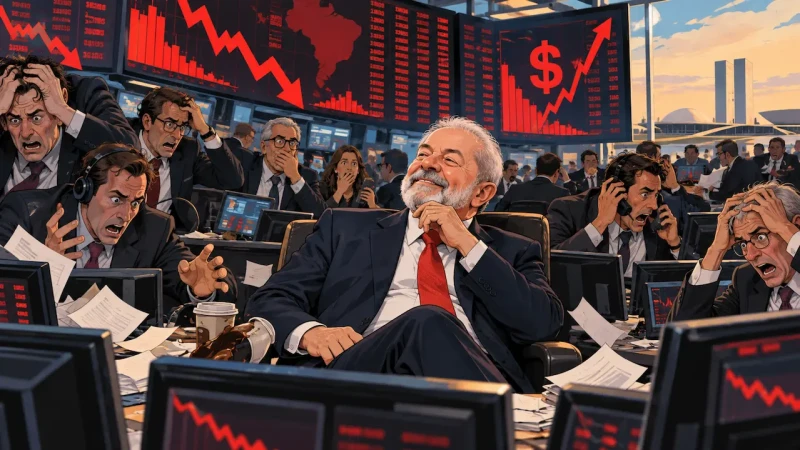
O resultado está no balanço. O Banco do Brasil lucrou R$1,27 bilhão no terceiro trimestre, 66,5% menos que no mesmo período de 2025. O custo do crédito chegou a R$21,2 bilhões no trimestre — despesa que inclui provisões para perdas e não se limita ao agronegócio. A projeção de lucro para 2026, antes entre R$18 bilhões e R$22 bilhões, foi reduzida para uma faixa de R$9 bilhões a R$11 bilhões. Não seria sério despejar toda essa diferença na conta dos 31 mil produtores. Mas a inadimplência rural tem peso conhecido no tombo.
É provável que ainda vejamos muita solenidade em torno da questão. Reuniões, audiências, apelos à segurança alimentar, discursos sobre a grandeza do agro. O país precisa, sem dúvida, de quem planta, cria, colhe e paga seus empregados. Também precisa de bancos que continuem emprestando. Só não precisa transformar o contrato de financiamento numa sugestão sujeita à próxima votação em Brasília.
Afinal, a lavoura depende da chuva. O pagamento da dívida não deveria depender tanto do humor do Congresso.
Marcelo Rossoni é jornalista, escritor, técnico em contabilidade e graduado em administração de empresas