Mudanças envolvem faturamento, compras públicas e documentos fiscais; entidade recomenda aguardar regulamentações antes de alterar sistemas municipais
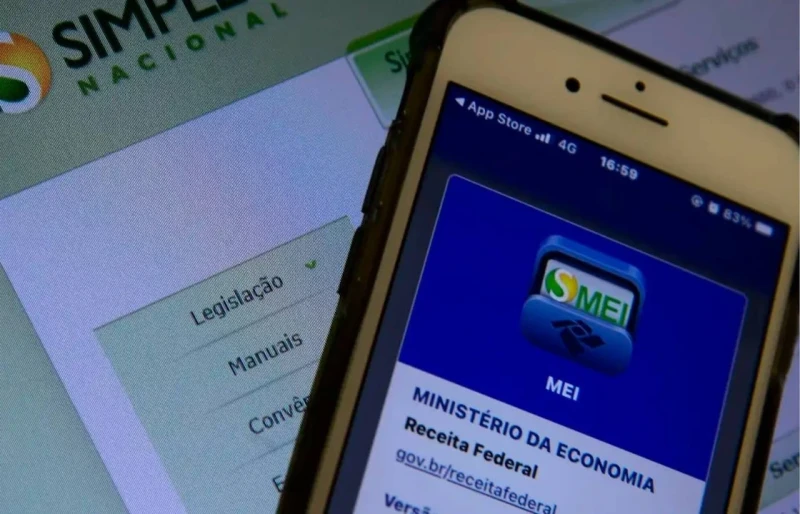
As novas regras para microempreendedores individuais (MEIs) e nanoempreendedores exigem atenção das prefeituras aos possíveis efeitos sobre a arrecadação, a fiscalização e as compras públicas. O alerta é da Confederação Nacional de Municípios (CNM), que orienta as administrações a acompanharem as regulamentações antes de modificar procedimentos e sistemas fiscais.
As alterações estão previstas na Lei Complementar nº 238/2026 e no Decreto Federal nº 13.140/2026, publicados em 21 de outubro. Entre os pontos estão a ampliação do limite de faturamento do MEI, a contratação de empregados, o perdão de determinados débitos federais e novas disposições sobre documentos fiscais eletrônicos.
O teto anual de receita do MEI passará dos atuais R$ 81 mil para R$ 110 mil em 2027 e R$ 140 mil a partir de 2028. A legislação também permite a contratação de até dois funcionários, observadas as condições legais.
ISS não entra no perdão federal
Segundo a CNM, as mudanças podem repercutir na arrecadação municipal e na distribuição das receitas do Simples Nacional.
A entidade ressalta que a remissão de dívidas de responsabilidade da União não cancela automaticamente débitos municipais. É o caso do Imposto sobre Serviços (ISS), quando devido, que permanece sujeito à cobrança.
Por isso, as administrações precisam distinguir os benefícios federais das obrigações tributárias locais, inclusive na orientação prestada aos empreendedores.
Compras públicas e documentos fiscais
As novas disposições também exigem atenção dos setores de compras e contratações. A legislação prevê hipóteses de licitações exclusivas para microempresas, empresas de pequeno porte e MEIs, conforme limites e critérios que devem ser considerados no planejamento das aquisições e na elaboração dos editais.
Para nanoempreendedores, o decreto prevê dispensa de inscrição no CNPJ e de emissão de documentos fiscais eletrônicos pela União, desde que cumpridas as condições legais.
Em relação às obrigações do Imposto sobre Bens e Serviços (IBS), a medida terá efeitos a partir de 1º de janeiro de 2029 e dependerá de manifestação favorável do Comitê Gestor do tributo.

Outra possibilidade é o uso da Declaração Anual Simplificada do MEI (DASN-SIMEI) como documento fiscal eletrônico nas vendas de mercadorias e nos serviços destinados ao consumidor final. A aplicação depende das deliberações previstas na legislação e não substitui automaticamente todas as notas fiscais de serviços.
Orientação é evitar alterações antecipadas
A CNM recomenda que as prefeituras avaliem os efeitos das mudanças sobre cadastros, fiscalização tributária e sistemas de Nota Fiscal de Serviços eletrônica (NFS-e).
A orientação é acompanhar os atos complementares antes de implementar alterações administrativas ou tecnológicas. O cuidado busca assegurar que a adaptação às novas normas ocorra com segurança jurídica e preserve a gestão das receitas municipais.
Fonte: Confederação Nacional de Municípios