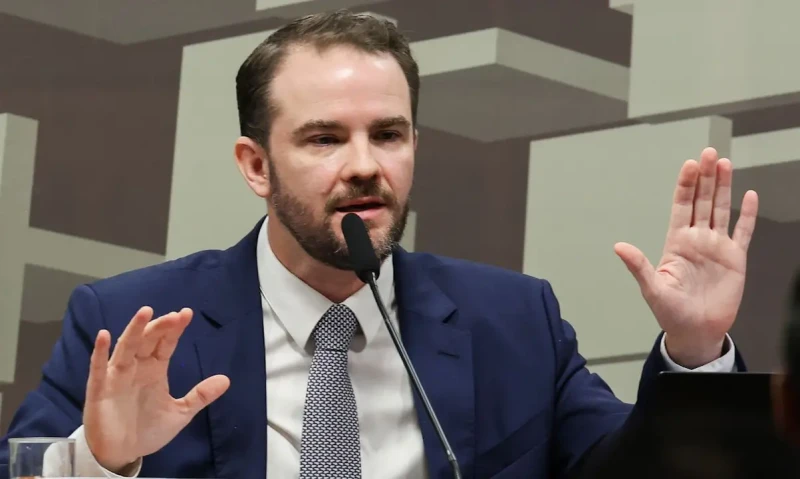
Durigan explicou ao Senado diferença entre estimativa do governo e alíquota de referência de 11,3% recomendada pelo TCU
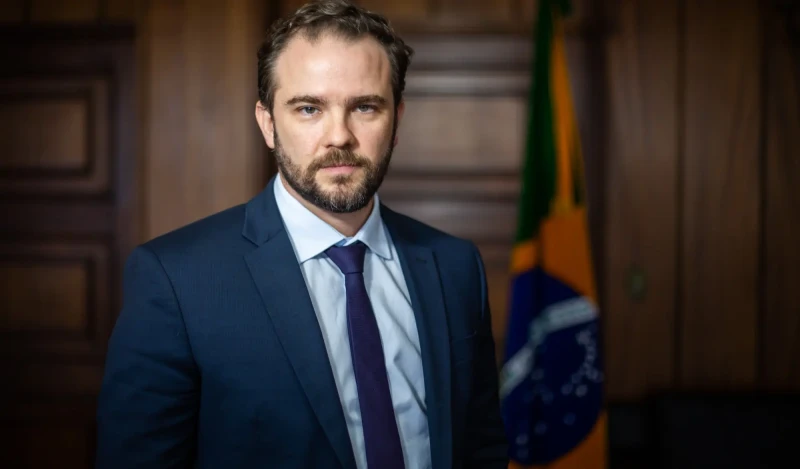
O ministro da Fazenda, Dario Durigan, afirmou que o peso médio da Contribuição sobre Bens e Serviços (CBS) para o consumidor deverá ficar abaixo de 8,5%, apesar da alíquota de referência de 11,3% recomendada pelo Tribunal de Contas da União (TCU). A explicação foi apresentada na terça-feira (17), durante audiência pública na Comissão de Assuntos Econômicos (CAE) do Senado.
Segundo o ministro, os percentuais representam medidas diferentes. A alíquota de referência busca preservar a arrecadação dos tributos que serão substituídos, enquanto a estimativa de peso médio considera o tratamento diferenciado concedido a produtos e serviços.
“O Tribunal de Contas chegou a 11,3% como alíquota de referência, para arrecadar o mesmo que os tributos substituídos, protegendo a comida, os remédios, a saúde e a educação. O peso médio para o consumidor fica abaixo de 8,5%, e a alíquota será revista todo ano”, afirmou.
As isenções e reduções previstas na reforma diminuem a cobrança sobre determinados setores, mas elevam o percentual de referência necessário para manter a arrecadação sobre as demais atividades.
O Senado tem até 15 de dezembro para definir a alíquota padrão da CBS por resolução. Caso não haja uma decisão, será aplicado provisoriamente o percentual de 11,3% recomendado pelo TCU.
Relator da matéria na CAE, o senador Eduardo Braga (MDB-AM) pediu acesso aos critérios técnicos utilizados no cálculo, que estão sob sigilo. Ele questionou a diferença entre o percentual apresentado pelo tribunal e a estimativa inicial de 9,21% atribuída ao comitê gestor da reforma.
“Creio que a transparência será o maior de todos os argumentos para a defesa do que se pretende”, declarou.
O presidente do TCU, Vital do Rêgo Filho, explicou que as projeções anteriores foram elaboradas antes da definição do texto final da Lei Complementar 214/2025, responsável pela regulamentação da CBS e do Imposto sobre Bens e Serviços (IBS).
“O texto final da legislação trouxe isenções, reduções de alíquotas, regimes específicos”, afirmou. A comissão aprovou um requerimento para que dois técnicos do tribunal auxiliem temporariamente o Senado na análise.

Durante a audiência, o secretário especial da Receita Federal, Robinson Barreirinhas, defendeu que as comparações internacionais considerem as diferenças entre os sistemas tributários, incluindo isenções, alíquotas reduzidas e devolução de impostos.
Segundo ele, o cashback deverá devolver cerca de R$ 10 bilhões em tributos sobre o consumo a famílias de baixa renda em 2027.
Durigan também reconheceu a possibilidade de impacto inicial nos preços durante a adaptação das empresas ao novo modelo. Na avaliação do ministro, esse efeito tende a diminuir à medida que os negócios ajustarem seus cálculos aos créditos e débitos tributários.
“Pode haver algum pequeno impacto inflacionário, mas estamos passando por um processo em que os empresários vão aprender a precificar seus bens e serviços de acordo com a nova legislação tributária, considerando os créditos a que têm direito e os débitos pelos quais são responsáveis”, disse.

O ministro afirmou que a Fazenda acompanhará a transição e defendeu mudanças na tributação das empresas para reduzir os encargos sobre a folha de pagamento sem comprometer o financiamento da Previdência.
A proposta mencionada por Durigan considera transferir parte da cobrança incidente sobre salários para outras bases, como faturamento ou resultado das empresas, preservando a arrecadação.
A reforma tributária prevê implantação gradual do novo sistema até 2033. O Imposto sobre Valor Agregado, chamado de IVA dual, é composto pela CBS, de competência federal, e pelo IBS, compartilhado entre estados e municípios.
A CBS substituirá o PIS e a Cofins. Já o IBS ocupará o lugar do ICMS, estadual, e do ISS, municipal.
Separadamente do IVA dual, a reforma criou o Imposto Seletivo, de competência federal, destinado a bens e serviços prejudiciais à saúde ou ao meio ambiente. A transição também prevê a redução a zero das alíquotas do IPI em 2027, com exceções relacionadas à preservação da competitividade da Zona Franca de Manaus.